

Worum geht es bei einer Dividendenstrategie? Wer langfristig in Aktien investiert, hat zwei Ertragsquellen: die Kursentwicklung seiner Wertpapiere und die Ausschüttungen, die Unternehmen oder Fonds an ihre Anteilseigner zahlen. Eine Dividendenstrategie rückt die zweite Quelle bewusst in den Mittelpunkt.
Statt allein auf steigende Kurse zu setzen, wählst du gezielt Aktien oder ETFs aus, die regelmäßig und möglichst verlässlich Dividenden ausschütten. Das garantiert keine höhere Rendite als andere Ansätze, gibt deinem Depot aber einen klaren Rahmen und liefert planbare Zahlungsströme.
In diesem Artikel erfährst du, wie die Dividendenstrategie funktioniert, an welchen Kennzahlen du die Qualität von Dividendenaktien erkennst, wie du Schritt für Schritt ein Portfolio aufbaust und wie sich die Strategie mit Einzelaktien oder Dividenden ETFs umsetzen lässt, auch per Sparplan.
Dividendenstrategie – Das Wichtigste in Kürze:
💡 Grundidee: Eine Dividendenstrategie konzentriert sich auf Unternehmen oder Fonds, die regelmäßig und möglichst nachhaltig ihre Gewinne ausschütten.
💡 Rendite allein reicht nicht: Eine hohe Dividendenrendite allein ist kein Qualitätsmerkmal, sondern häufig ein Warnsignal.
💡 Entscheidende Kriterien: Ausschüttungsquote, Dividendenhistorie und Dividendenwachstum sowie die wirtschaftliche Stabilität des Unternehmens.
💡 Zwei Wege: Die Strategie lässt sich mit Einzelaktien, mit Dividenden ETFs oder mit einer Kombination aus beidem umsetzen.
💡 Gesamtbild zählt: Neben den laufenden Dividendenzahlungen bestimmt auch die Kursentwicklung deiner Anteile deine Gesamtrendite. Zudem solltest du die Diversifikation deines Portfolios im Blick behalten.
Was ist eine Dividendenstrategie?
Bevor du über Kennzahlen, Aktien oder ETFs nachdenkst, lohnt sich ein Blick auf die Grundlagen: was eine Dividendenstrategie ausmacht, welche Ziele sie verfolgen kann und wie sich die beiden Umsetzungswege unterscheiden.
Was genau ist eine Dividendenstrategie?
Eine Dividendenstrategie ist vereinfacht gesagt ein Anlageansatz, bei dem du dein Depot gezielt aus Wertpapieren zusammenstellst, deren regelmäßige Ausschüttungen ein wesentlicher Teil des Anlageerfolgs sein sollen.
Eine Dividende ist dabei der Teil des Gewinns, den eine Aktiengesellschaft an ihre Aktionäre auszahlt. Bei einem ETF sind es die gesammelten Dividenden der enthaltenen Unternehmen, die der Fonds an die Anteilseigner weitergibt.
Der Unterschied zu einer allgemeinen Aktienstrategie liegt in der Auswahl der Papiere: Wer breit in den Markt investiert, hält zwar in der Regel auch ausschüttende Titel, achtet bei der Aktienauswahl aber nicht speziell darauf.
Bei einer Dividendenstrategie sind Höhe, Verlässlichkeit und Entwicklung der Ausschüttungen dagegen ausdrückliche Auswahlkriterien. Der bloße Besitz einiger Aktien, die zufällig Dividenden zahlen, ist noch keine Strategie. Erst die bewusste, systematische Ausrichtung auf Dividendenpapiere macht sie dazu.
Was ist das Ziel einer Dividendenstrategie?
Eine Dividendenstrategie kann zwei verschiedene Ziele verfolgen, die sich auch kombinieren lassen:
- Laufender Ertrag: Die Ausschüttungen fließen als Geld auf dein Konto und ergänzen dein Einkommen, etwa im Ruhestand oder als Zusatz zum Gehalt.
- Langfristiger Vermögensaufbau: Hier entnimmst du die Dividenden nicht, sondern legst sie erneut an. Aus den Ausschüttungen werden neue Anteile, die ihrerseits Dividenden bringen. Dieser Zinseszinseffekt entfaltet über Jahrzehnte eine erhebliche Wirkung sofern die Unternehmen, in die du investierst, auch kontinuierlich Dividenden zahlen.
Welches der beiden Ziele für dich passt, hängt von deiner Lebenssituation ab: Wer die Erträge heute braucht, nutzt die Dividendenzahlung als Cashflow. Wer sie nicht braucht, lässt sie im Depot weiterarbeiten. Beide Wege stehen dir mit denselben Wertpapieren offen, und du kannst später zwischen ihnen wechseln.
Dividendenstrategie mit Aktien oder ETFs – was sind die Unterschiede?
Für die Umsetzung gibt es zwei Grundwege:
- Bei einer Aktien-Dividendenstrategie wählst du einzelne Unternehmen selbst aus, legst deren Gewichtung im Depot fest und entscheidest, wann du nachkaufst oder verkaufst.
Das gibt dir maximale Kontrolle, verlangt aber Zeit für Analyse und laufende Beobachtung. Mit wenigen Dividenden Aktien bleibt das Portfolio zudem anfällig für Probleme einzelner Unternehmen. - Bei einer ETF-Dividendenstrategie kaufst du stattdessen Dividenden ETFs, die nach festen Regeln viele Dividendenwerte bündeln, etwa nach Dividendenrendite, Ausschüttungshistorie oder Dividendenwachstum.
Damit erreichst du mit einer einzigen Position eine Streuung über Dutzende oder sogar Hunderte Unternehmen, gibst die Auswahl aber an den Index ab und zahlst eine jährliche Fondsgebühr.
Aktien- und ETF-Dividendenstrategie hier noch einmal übersichtlich im Vergleich:
|
Kriterium |
Aktien-Dividendenstrategie |
ETF-Dividendenstrategie |
|---|---|---|
|
Auswahlaufwand |
Hoch: Kennzahlen jedes Unternehmens selbst prüfen und laufend beobachten |
Gering: Der Index wählt die Titel nach festen Regeln aus |
|
Streuung |
Nur so breit, wie du selbst kaufst; mit wenigen Titeln eng |
Mit einer Position über Dutzende bis Hunderte Unternehmen |
|
Kosten |
Keine laufende Fondsgebühr; Orderkosten je nach Broker |
Laufende Fondsgebühr (TER), meist 0,2 bis 0,5 % pro Jahr |
|
Einfluss- möglichkeiten |
Voll: Titel, Gewichtung und Zeitpunkt bestimmst du |
Kaum: Zusammensetzung und Gewichtung gibt der Index vor |
|
Einzelrisiko |
Dividendenkürzung oder Kurssturz einer Aktie schlägt spürbar durch |
Ausfall eines Unternehmens fällt im Fonds kaum ins Gewicht |
|
Geeignet für |
Anleger mit Zeit und Interesse an Unternehmensanalyse |
Anleger, die mit wenig Aufwand breit gestreut investieren wollen |
Welche Aktien eignen sich für eine Dividendenstrategie?
Ob eine Aktie in eine Dividendenstrategie passt, entscheidet nicht die Höhe der Dividende, sondern ihre Qualität, und die lässt sich anhand weniger Kennzahlen beurteilen.
Welche Kennzahlen sind bei Dividendenaktien wichtig?
Um Dividendenaktien zu beurteilen, solltest du mehrere Kennzahlen gemeinsam betrachten:
- Dividendenrendite: Sie setzt die Dividende je Aktie ins Verhältnis zum aktuellen Aktienkurs. Bei drei Euro Dividende und einem Kurs von 100 Euro beträgt sie beispielsweise drei Prozent. Eine hohe Rendite allein sagt jedoch wenig über die finanzielle Qualität des Unternehmens aus.
- Ausschüttungsquote: Sie zeigt, welcher Anteil des Gewinns als Dividende ausgezahlt wird. Bei einer Quote von 60% verbleiben beispielsweise 40% für Investitionen, Schuldenabbau oder Rücklagen. Sehr hohe Quoten lassen entsprechend weniger finanziellen Spielraum.
- Freier Cashflow: Bilanzgewinne können durch Sondereffekte beeinflusst sein. Deshalb lohnt sich zusätzlich der Blick darauf, wie viel Geld nach laufenden Ausgaben und Investitionen tatsächlich übrig bleibt und für Ausschüttungen zur Verfügung steht.
- Dividendenwachstum: Diese Kennzahl zeigt, wie sich die Ausschüttung über mehrere Jahre entwickelt hat. Regelmäßige Steigerungen können auf eine positive Geschäftsentwicklung hindeuten und dazu beitragen, den Kaufkraftverlust durch Inflation auszugleichen.
- Dividendenhistorie: Wie lange zahlt das Unternehmen bereits eine Dividende? Interessant ist außerdem, ob die Ausschüttung in Krisenjahren gehalten, gekürzt oder vollständig gestrichen wurde.
Unternehmen mit über lange Jahre stetig steigenden Dividenden werden als Dividendenaristokraten bezeichnet. In den USA gilt dafür eine Schwelle von 25 Jahren, an europäischen Märkten meist zehn Jahre, wie bei dem SPDR S&P Euro Dividend Aristocrats (SPYW.DE).
Im Grunde geht es immer um die finanzielle Stabilität des Unternehmens: Verschuldung, Gewinnentwicklung, Wettbewerbsposition. Keine der genannten Kennzahlen ist für sich allein aussagekräftig. Eine hohe Dividendenrendite bei hoher Ausschüttungsquote und sinkenden Gewinnen erzählt eine ganz andere Geschichte als eine moderate Rendite bei niedriger Quote und stetigem Wachstum.
Warum ist eine hohe Dividendenrendite nicht automatisch gut?
Eine auffällig hohe Dividendenrendite kann verlockend wirken, aber auch auf eine Dividendenfalle hindeuten. Denn die Rendite steigt nicht nur, wenn die Dividende erhöht wird, sondern auch, wenn der Aktienkurs fällt.
Ein einfaches Beispiel:
- Aktienkurs: 100€ → 50€
- Dividende je Aktie: weiterhin 3€
- Dividendenrendite: 3% → 6%
Die Rendite hat sich damit verdoppelt, obwohl das Unternehmen keinen Cent mehr ausschüttet.
Für einen deutlichen Kursrückgang kann es schließlich gute Gründe geben, etwa sinkende Gewinne, Probleme im Geschäftsmodell oder eine hohe Verschuldung. Die gestiegene Dividendenrendite kann daher ein Warnsignal dafür sein, dass die bisherige Ausschüttung künftig nicht mehr tragbar ist.
Hinzu kommt: Dividenden sind nicht garantiert. Der Vorstand schlägt die Ausschüttung vor, die Hauptversammlung beschließt sie. Entsprechend kann die Dividende von Jahr zu Jahr verändert, gekürzt oder ganz gestrichen werden.
Das zeigte sich beispielsweise während der Corona-Krise 2020, als zahlreiche europäische Unternehmen ihre Ausschüttungen reduzierten oder aussetzten.
Wie baut man eine Dividendenstrategie auf?
Vom Anlageziel bis zur Einrichtung eines Sparplans führt dich dieses Kapitel Schritt für Schritt zum fertigen Dividendenstrategie-Portfolio.
Welche Schritte gehören zum Aufbau einer Dividendenstrategie?
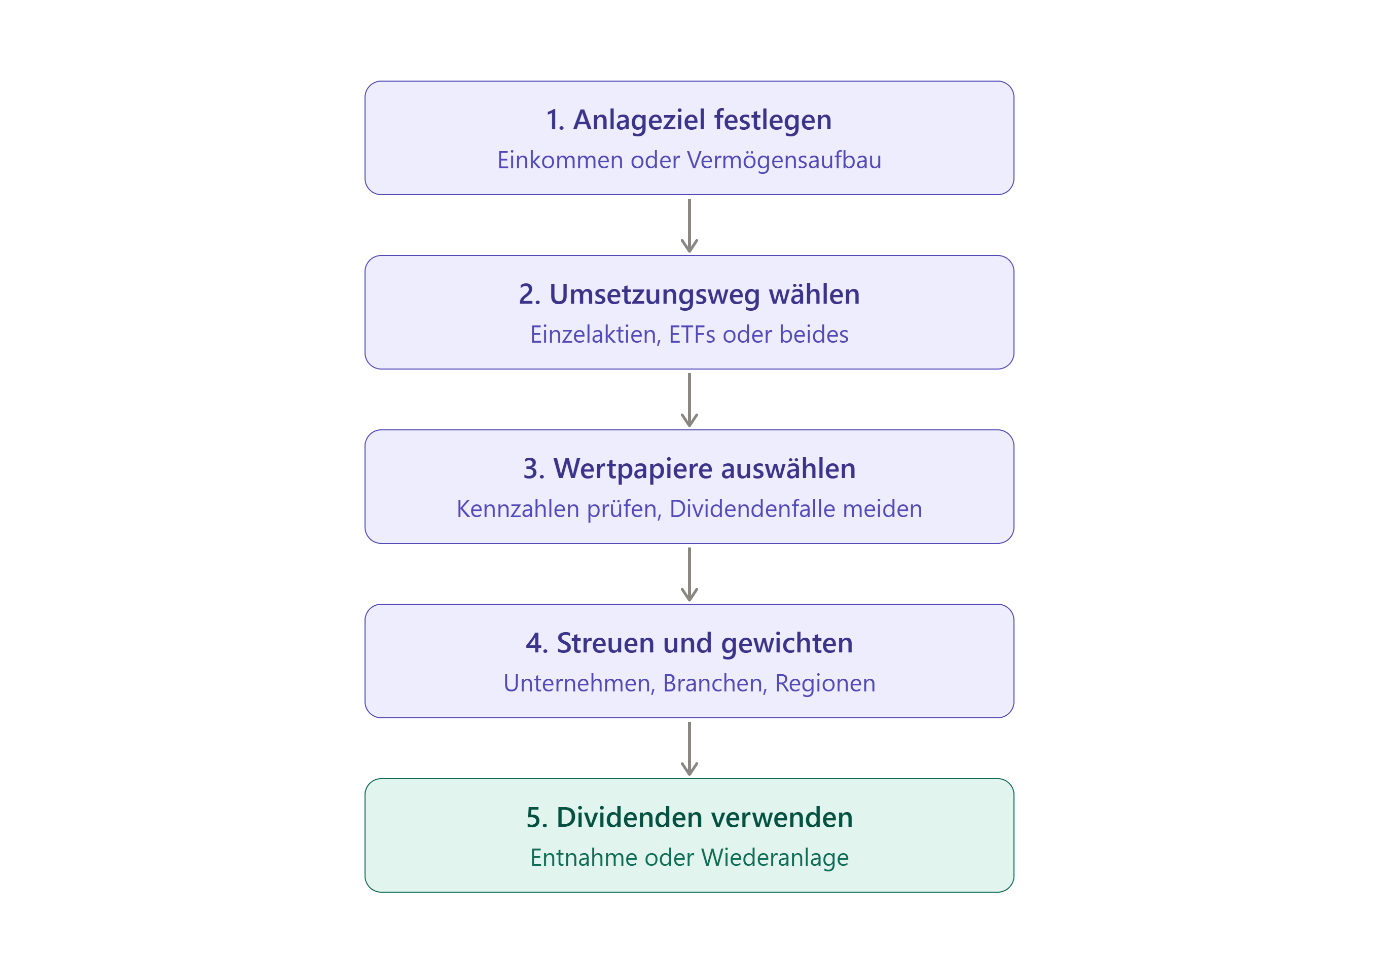
Eine Dividendenstrategie lässt sich in fünf Schritten aufbauen:
- Anlageziel festlegen: Möchtest du laufende Ausschüttungen als Einkommen nutzen oder langfristig Vermögen aufbauen und die Dividenden wieder anlegen? Davon hängt unter anderem ab, wie du aktuelle Dividendenrendite und Dividendenwachstum gewichtest.
- Umsetzungsweg wählen: Du kannst auf einzelne Dividendenaktien, Dividenden-ETFs oder eine Kombination aus beiden setzen. Einzelaktien erfordern mehr Analyse und laufende Pflege, während ETFs eine breitere Streuung mit weniger Aufwand ermöglichen.
- Wertpapiere auswählen: Bei Einzelaktien helfen die zuvor genannten Kennzahlen und Qualitätsmerkmale bei der Auswahl. Bei ETFs solltest du zusätzlich auf die Auswahlregeln des Index, die laufenden Kosten sowie die Ausschüttungsart achten.
- Portfolio streuen und gewichten: Lege fest, wie du dein Kapital auf verschiedene Unternehmen, Branchen und gegebenenfalls Regionen verteilst. Wie eine solche Diversifikation aussehen kann, betrachten wir im nächsten Abschnitt genauer.
- Umgang mit Dividenden bestimmen: Ausschüttungen kannst du als Einkommen entnehmen oder wieder anlegen. Diese Entscheidung ist nicht endgültig und kann sich mit deinen Anlagezielen im Laufe der Zeit ändern.
Die fünf Schritte hier noch mal übersichtlich als Schaubild zusammengefasst:
Wie stellt man ein diversifiziertes Dividendenstrategie-Portfolio zusammen?
Bei einer Dividendenstrategie ist Diversifikation besonders wichtig, weil der Ansatz von vorneherein eine Schieflage in sich trägt: Hohe Dividenden zahlen vor allem reife Unternehmen aus Branchen wie Versorgern, Telekommunikation, Versicherungen, Banken, Energie und Konsumgütern.
Wer nur nach Dividendenrendite auswählt, landet deshalb fast automatisch bei einem Depot, das stark in diesen Sektoren gewichtet ist. Gerät eine dieser Branchen unter Druck, etwa Banken in einer Finanzkrise oder Energiekonzerne bei fallendem Ölpreis, trifft es mehrere Positionen gleichzeitig.
Ein diversifiziertes Dividendenstrategie-Portfolio streut deshalb auf drei Ebenen:
- über verschiedene Unternehmen, damit ein einzelner Dividendenausfall nicht durchschlägt;
- über verschiedene Branchen, einschließlich solcher mit niedrigerer, aber wachsender Dividende wie Technologie oder Gesundheit; und
- über verschiedene Regionen, weil Europa, Nordamerika und Asien unterschiedliche Ausschüttungskulturen und Konjunkturzyklen haben.
Beachte dabei, dass ausländische Dividenden meist mit der Quellensteuer des Herkunftslands belastet werden, die sich nur teilweise auf die deutsche Steuer anrechnen lässt.
Wie lässt sich eine Dividendenstrategie regelmäßig besparen?
Ein Sparplan ist der praktischste Weg, eine Dividendenstrategie aufzubauen, weil er den Kauf automatisiert und den Einstieg über die Zeit verteilt.
Du legst einen Betrag und einen Einzahlungsrhythmus fest, beispielsweise 200 Euro monatlich, und investierst damit unabhängig davon, ob die Kurse gerade hoch oder niedrig stehen. So entfällt die Frage nach dem richtigen Einstiegszeitpunkt, und deine Positionen wachsen kontinuierlich Schritt für Schritt.
Bei XTB lässt sich das innerhalb eines Aktien- oder ETF-Sparplans umsetzen, den du selbst zusammenstellst: Du kannst beide Anlageinstrumente in einem Plan kombinieren, jeder Position einen prozentualen Anteil zuweisen und die Struktur später anpassen.
Mit der Auto-Invest Funktion wird der festgelegte Betrag automatisch nach dieser Aufteilung investiert. Weil der Kauf betragsweise und nicht stückweise erfolgt, spielt der Kurs der einzelnen Titel für die Verteilung keine Rolle:
Übrigens: Mit Fractional Rights, also Teilrechte an Aktien und ETFs, kannst du auch eine Aktie, die 300 Euro kostet, mit 20 Euro im Monat besparen.
Welche Vorteile und Nachteile hat eine Dividendenstrategie?
Wie jeder Anlageansatz hat auch die Dividendenstrategie Stärken und Schwächen, die sich nur im Zusammenspiel von Ausschüttungshöhe und Kursentwicklung fair bewerten lassen.
Welche Vorteile können Dividendenstrategien bieten?
Zu den möglichen Vorteilen gehören:
- Regelmäßige Ausschüttungen: Dividenden können laufende Zahlungsströme liefern, ohne dass du dafür Anteile verkaufen musst.
- Flexible Verwendung: Du entscheidest selbst, ob du die Ausschüttungen als Einkommen nutzt oder wieder anlegst.
- Langfristige Wiederanlage: Reinvestierte Dividenden können zum Vermögensaufbau beitragen, da auch sie künftig weitere Erträge erwirtschaften können.
- Sichtbare Erträge: Auch bei schwankenden Kursen können weiterhin Ausschüttungen erfolgen. Das kann es erleichtern, an einer langfristigen Strategie festzuhalten.
Wichtig ist jedoch: Weder Dividenden noch eine positive Kursentwicklung sind garantiert.
Welche Nachteile und Risiken sollten Anleger kennen?
Dem stehen einige Nachteile und Risiken gegenüber:
- Dividenden können gekürzt werden: Gerät ein Unternehmen in Schwierigkeiten, kann es seine Ausschüttung reduzieren oder vollständig streichen.
- Kursverluste bleiben möglich: Eine Dividende von beispielsweise vier Prozent kann einen deutlich stärkeren Kursverlust nicht ausgleichen.
- Das Portfolio kann einseitig werden: Ein starker Dividendenfokus kann bestimmte Branchen übergewichten, während Unternehmen mit hohen Wachstumsinvestitionen durchs Raster fallen.
- Ausschüttungen können steuerpflichtig sein: Bei einer Wiederanlage steht deshalb unter Umständen nur der Nettobetrag für weitere Investments zur Verfügung.
Für wen eignet sich eine Dividendenstrategie?
Eine Dividendenstrategie passt vor allem zu zwei Anlegertypen:
- zu Menschen, die aus ihrem Depot regelmäßig Geld entnehmen wollen, ohne Anteile zu verkaufen, etwa im Ruhestand.
- zu Langfristanlegern, die ihre Ausschüttungen systematisch reinvestieren und Wert auf ein Depot aus etablierten, profitablen Unternehmen legen.
Sie ist allerdings nicht automatisch besser als eine breit gestreute Anlage ohne Dividendenfokus. Ein weltweit streuender ETF enthält ebenfalls Dividendenzahler, verzichtet aber nicht auf Wachstumsunternehmen, und thesaurierende Fonds legen die Erträge ohne dein Zutun wieder an.
Ausschlaggebend für deine Anlageentscheidung sollten daher immer dein persönlicher Anlagehorizont und Risikobereitschaft sowie der Aufwand, den du betreiben willst, sein, nicht allein die Höhe einer Dividendenrendite.
Wie lässt sich eine Dividendenstrategie bei XTB umsetzen?
Zum Schluss geht es um die praktische Umsetzung: welche Möglichkeiten dir XTB bietet und was mit deinen Dividenden im Sparplan geschieht.
Drei Wege stehen dir dafür offen, je nachdem, wie viel du selbst gestalten möchtest. Sie schließen sich nicht gegenseitig aus, sondern lassen sich auch kombinieren.
- Direktkauf: Der direkteste Weg ist der Kauf echter Aktien und ETFs im Depot. In der Auswahl von über 3.400 Aktien und 1.800 ETFs findest du sowohl klassische Dividendentitel aus Europa und den USA als auch Dividenden ETFs mit unterschiedlichen Auswahlregeln.
Bis zu einem monatlichen Umsatz von 100.000 Euro fällt keine Kommission an (danach entstehen Kosten, Details: xtb.com/de/aktien). Das macht auch kleinere, regelmäßige Nachkäufe wirtschaftlich. - Eigener Sparplan: Wer den Aufbau automatisieren will, stellt sich einen eigenen DIY-Sparplan zusammen. Du kombinierst darin Aktien und ETFs nach deiner Wahl, legst für jede Position eine prozentuale Gewichtung fest und richtest mit Auto-Invest eine regelmäßige Einzahlung ab 15 Euro ein.
Dank Fractional Rights wird der Betrag exakt nach deiner Aufteilung investiert, unabhängig vom Kurs der einzelnen Titel. - Vorgefertigter Sparplan: Die einfachste Variante ist der fertige Sparplan „Dividenden“, einfach zu finden in der XTB App:
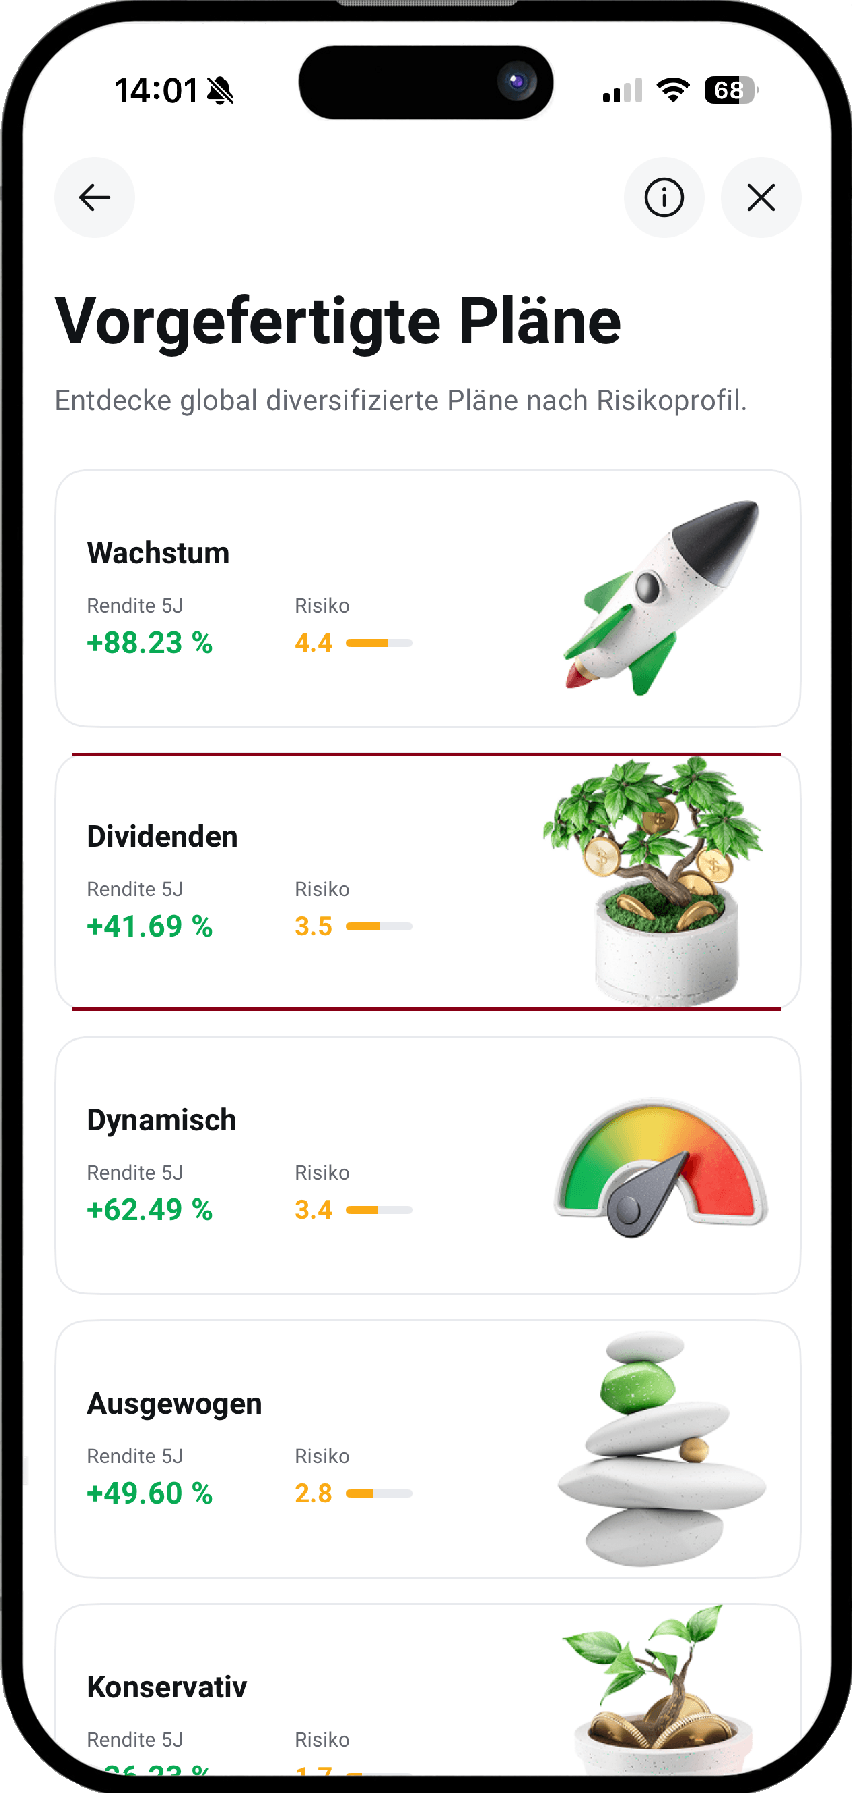
Er enthält eine dividendenorientierte Zusammenstellung, die du mit wenigen Klicks besparen und bei Bedarf anpassen kannst. Für Einsteiger ist das der niedrigschwelligste Weg. Die Zusammensetzung siehst du vor dem Start und kannst sie jederzeit ändern.
Ein Punkt ist bei allen Varianten wichtig: Dividenden von Aktien und ausschüttenden ETFs innerhalb eines XTB Sparplans werden derzeit nicht automatisch reinvestiert, sondern dem verfügbaren Guthaben des Sparplans gutgeschrieben. Wenn du sie wieder anlegen möchtest, kannst du das aber selbst veranlassen. Bei thesaurierenden ETFs geschieht die Wiederanlage dagegen automatisch innerhalb des Fonds.
Das könnte dich auch interessieren:
PASSEND ZU DIESEM THEMA
In Edelmetalle investieren: Gold, Silber & Co. im Vergleich →
Chartanalyse Tool: Welche Software eignet sich für die technische Analyse? →
FAQ
Eine Dividendenstrategie ist ein Anlageansatz, bei dem du Aktien oder ETFs gezielt danach auswählst, dass sie regelmäßig und möglichst verlässlich Dividenden zahlen. Die Ausschüttungen sind ein wesentlicher Teil des angestrebten Anlageerfolgs, entweder als laufender Ertrag oder zur Wiederanlage.
Du wählst einzelne Unternehmen anhand von Kennzahlen wie Ausschüttungsquote, Dividendenhistorie und Dividendenwachstum sowie finanzieller Stabilität aus, gewichtest sie selbst im Depot und beobachtest sie laufend.
Dividenden ETFs bilden Indizes ab, die Unternehmen nach Dividendenkriterien auswählen und bündeln. Mit einer Position streust du über viele Titel und Regionen, gibst die Auswahl aber an den Index ab und zahlst eine laufende Fondsgebühr.
Eine allgemeingültige Zahl gibt es nicht. Renditen zwischen etwa 2 und 5 Prozent sind bei soliden Unternehmen üblich. Entscheidend ist, ob die Dividende aus dem Gewinn gedeckt ist und wächst. Deutlich höhere Werte sind eher ein Warnsignal als ein Kaufgrund.
Bei Einzelaktien sorgen erfahrungsgemäß 15 bis 25 Titel aus verschiedenen Branchen und Regionen für eine brauchbare Streuung. Weniger Positionen erhöhen das Risiko eines einzelnen Ausfalls, deutlich mehr steigern vor allem den Pflegeaufwand. Mit Dividenden ETFs erreichst du dieselbe Streuung mit wenigen Positionen.
Dividenden können gekürzt oder gestrichen werden, Kursverluste bleiben möglich, die Strategie neigt zur Konzentration auf wenige Branchen und lässt wachstumsstarke Unternehmen außen vor. Zudem werden Ausschüttungen sofort besteuert, und eine Dividende schafft für sich genommen keinen zusätzlichen Wert.
Keines von beiden ist grundsätzlich besser. ETFs bieten breite Streuung mit wenig Aufwand, Einzelaktien mehr Kontrolle und keine Fondsgebühr, aber ein höheres Einzelrisiko. Viele Anleger kombinieren einen Dividenden ETF als Basis mit ausgewählten Einzelaktien.
Das hängt von deinem Ziel ab. Brauchst du das Geld als laufendes Einkommen, lässt du es auszahlen. Willst du Vermögen aufbauen, ist die Wiederanlage sinnvoller, weil reinvestierte Dividenden künftige Ausschüttungen und Kursgewinne mit erwirtschaften.
Theoretisch ja, aber nur mit erheblichem Kapital. Für 2.000 Euro Nettodividende im Monat bräuchtest du bei 4 Prozent Dividendenrendite und nach Abgeltungsteuer ein Depot von gut 800.000 Euro, und selbst dann sind die Zahlungen nicht garantiert. Realistischer ist, Dividenden als Zusatzeinkommen zu betrachten.
Ja, am bekanntesten ist die Covered-Call-Strategie: Auf Aktien im Depot verkaufst du Kaufoptionen und vereinnahmst die Optionsprämie als zusätzlichen Ertrag. Dafür gibst du Kursgewinne oberhalb des Basispreises ab. Das ist ein fortgeschrittener Ansatz mit eigenen Risiken und für Einsteiger nicht unbedingt der erste Schritt.
Öl Aktien und ETFs: So kannst Du in Öl investieren
Nachhaltig investieren - so legen Sie Ihr Geld nachhaltig an
Impact Investing: So kann Ihre Geldanlage etwas bewegen
Offenlegung gemäß § 80 WpHG zwecks möglicher Interessenkonflikte
Der Autor kann in den besprochenen Wertpapieren bzw. Basiswerten investiert sein.
Die Autoren der Veröffentlichungen verfassen jene Informationen auf eigenes Risiko. Analysen und Einschätzungen werden nicht in Bezug auf spezifische Anlageziele und Bedürfnisse bestimmter Personen verfasst. Veröffentlichungen von XTB, die bestimmte Situationen an den Finanzmärkten kommentieren sowie allgemeine Aussagen von Mitarbeitern von XTB hinsichtlich der Finanzmärkte, stellen keine Beratung des Kunden durch XTB dar und können auch nicht als solche ausgelegt werden. XTB haftet nicht für Verluste, die direkt oder indirekt durch getroffene Handlungsentscheidungen in Bezug auf die Inhalte der Veröffentlichungen entstanden sind.
Wertentwicklungen von Handelswerten aus der Vergangenheit sind kein verlässlicher Indikator für Wertentwicklungen in der Zukunft!
Risikohinweis
CFD sind komplexe Instrumente und beinhalten wegen der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. 77% der Kleinanlegerkonten verlieren Geld beim CFD-Handel mit diesem Anbieter. Sie sollten überlegen, ob Sie verstehen, wie CFDs funktionieren und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren. Anlageerfolge sowie Gewinne aus der Vergangenheit garantieren keine Erfolge in der Zukunft. Inhalte, Newsletter und Mitteilungen von XTB stellen keine Anlageberatung dar. Die Mitteilungen sind als Werbemitteilung zu verstehen.